Wie steigende Bauzinsen den Premium-Immobilienmarkt am Ammersee und Starnberger See beeinflussen
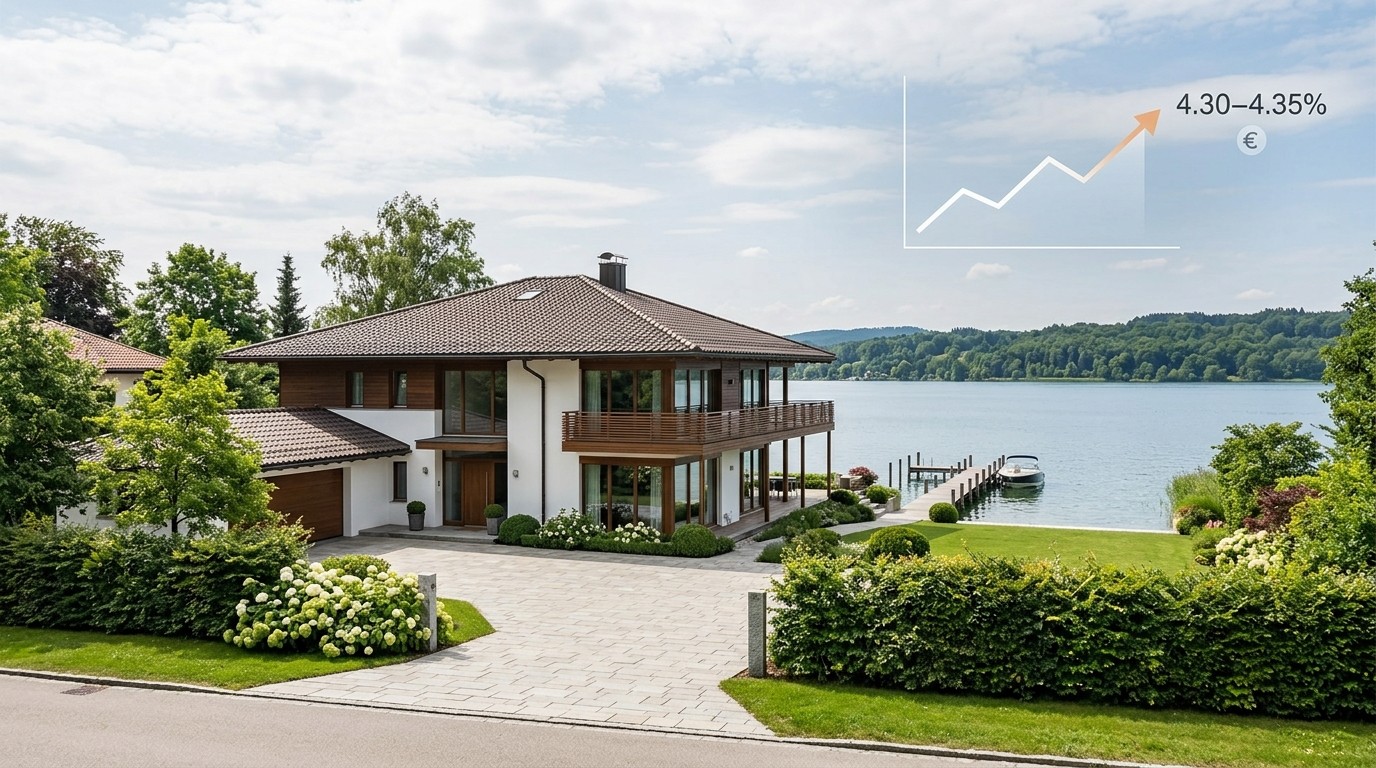
Im August 2026 hat ein sprunghafter Anstieg der Bauzinsen die regionale Nachfrage nach hochpreisigen Immobilien merklich abgekühlt. Die Zinsen bewegen sich aktuell im Bereich von 4,30–4,35 %, ein Anstieg von rund 3,75 Prozentpunkten seit dem 1. August 2026 und der höchste Stand seit 46 Monaten. Für Käufer in Premium-Lagen wie Herrsching oder Starnberg, die große Finanzierungsvolumina benötigen, erhöhen sich dadurch die monatlichen Belastungen erheblich – was direkte Auswirkungen auf Nachfrage, Preise und Verkaufsstrategien hat.
Wesentliche Auswirkungen auf den See-Immobilienmarkt
Höhere Finanzierungskosten senken die maximale Kaufpreisbereitschaft vieler Interessenten, insbesondere bei größeren Volumina in Seenähe.
Banken verlangen inzwischen verstärkt mindestens 20 % Eigenkapital zusätzlich zu den Kaufnebenkosten; Objekte mit Sanierungsstau oder schlechter Energieeffizienz werden mit Risikoabschlägen bewertet.
Regulatorische Änderungen wie Basel IV erhöhen die Risikogewichtung von Immobilienkrediten und erschweren Anschlussfinanzierungen für niedrig getilgte Darlehen.
In der Praxis entsteht ein größerer Graben zwischen Verkäufern mit historischen Niedrigzinsen (z. B. ~2 %) und Käufern, deren effektive Belastung deutlich höher liegt; in Einzelfällen können diese Belastungen über 6 % liegen.
Warum trifft das Ammersee-/Starnberger-See-Umfeld besonders hart?
Seenlagen sind durch hohe Durchschnittspreise und größere Finanzierungsbedarfe gekennzeichnet. Schon kleine Änderungen des Zinssatzes verändern hier die Kreditrate um mehrere hundert Euro pro Monat – und damit die Zahlungsbereitschaft vieler Käufer. Außerdem werden in diesen Lagen häufiger ältere Bestandsobjekte mit Renovierungsbedarf angeboten, die durch strengere Bankenstandards und ESG-Prüfungen zusätzlichen Bewertungsabschlägen unterliegen.
Konkrete Folgen für Eigentümer und Verkäufe
Bestandsobjekte mit Sanierungsstau verlieren an Nachfrage und benötigen realistische Preisbewertungen oder gezielte Aufwertungsmaßnahmen.
Terminale Verhandlungspositionen verschieben sich zugunsten gut vorbereiteter, marktgerecht präsentierter Immobilien.
Anschlussfinanzierungen werden für Käufer und Besitzer von Objekten mit sehr niedrigen Altfinanzierungen zum Unsicherheitsfaktor.
Was sollten Eigentümer jetzt tun?
Eigentümer in Herrsching, Starnberg und Umgebung sollten die aktuelle Marktlage ruhig, aber aktiv angehen. Entscheidend sind eine verlässliche Wertermittlung, die transparente Aufbereitung des Objektzustands (Energieausweis, Sanierungsaufwand) und eine Vermarktungsstrategie, die die Käuferseite entlastet – etwa durch klare Finanzierungshinweise oder realistische Angebotsalternativen.
Praktische Hebel zur Werterhaltung und Verkaufsgeschwindigkeit
Gezielte Vorab-Investitionen in sichtbare Modernisierungen (z. B. Dämmung, Fenster, Heizung) können Risikoabschläge seitens der Banken reduzieren.
Transparente Kostenplanung und klare Dokumentation (Energieausweis, Sanierungskonzepte) stärken das Käufervertrauen.
Flexible Vermarktungsoptionen wie vorbereitete Sanierungsangebote oder abgestufte Preisstrategien erhöhen die Chance auf schnelle Abschlüsse.
Genau hier unterstützen wir Sie: Lankes Immobilien bietet umfassende Wertermittlung, regionale Marktanalyse und eine Käuferberatung, die auch die aktuellen Eigenkapital- und Finanzierungsanforderungen berücksichtigt. Wir prüfen, welche Modernisierungen sinnvoll sind, erarbeiten eine realistische Vermarktungsstrategie und nutzen unser Netzwerk aus Finanzpartnern, um realistische Finanzierungsoptionen für potenzielle Käufer darzustellen. Wenn Sie Ihre Immobilie am Ammersee oder Starnberger See jetzt verkaufen oder den Marktwert prüfen lassen möchten, zögern Sie nicht, uns zu kontaktieren: Kontakt aufnehmen.
Häufige Fragen zu Steigende Bauzinsen am Ammersee und Starnberger See
Wie wirken sich die aktuellen Zinsen (4,30–4,35 %) konkret auf meinen möglichen Verkaufspreis aus?
Höhere Zinsen reduzieren die Nachfrage und damit oft die erzielbaren Preise, besonders bei größeren Finanzierungsvolumina. Eine genaue Wertermittlung unter Berücksichtigung Finanzierungsrealitäten der Käufer ist jetzt entscheidend.
Welche Rolle spielt das geforderte Eigenkapital von mindestens 20 %?
Hohe Eigenkapitalanforderungen schränken den Käuferkreis ein. Käufer mit weniger Eigenkapital fallen als Interessenten aus, weshalb realistische Preis- und Verkaufsstrategien sowie Finanzierungshinweise wichtig sind.
Sollte ich jetzt noch sanieren oder direkt verkaufen?
Kleine, zielgerichtete Modernisierungen, die Energieeffizienz und Wohnkomfort verbessern, zahlen sich oft aus. Große Umbauten sollten nach Kosten-Nutzen-Prüfung und Marktfeedback entschieden werden.
Wie beeinflusst Basel IV meine Anschlussfinanzierung oder die meiner Käufer?
Basel IV führt zu höheren Risikogewichten für Kreditgeber, was die Kreditvergabe restriktiver macht und Anschlussfinanzierungen teurer oder schwerer verfügbar machen kann. Das betrifft besonders niedrig getilgte Altverträge und Käufer mit knappem Eigenkapital.
Wie unterstützt Lankes Immobilien bei der Vermarktung unter diesen Bedingungen?
Lankes Immobilien liefert präzise Wertermittlung, optimiert die Objektpräsentation, berät zu sinnvollen Modernisierungen und nutzt ein Netzwerk aus Finanzpartnern, um Käufer realistische Finanzierungsoptionen aufzuzeigen.
Was kann ein Verkäufer tun, um seine Immobilie trotz Zinserhöhung attraktiv zu halten?
Klare Dokumentation des Zustands, realistischer Preis, gezielte Aufwertungen und eine transparente Kommunikation zu Nebenkosten und Finanzierungsoptionen erhöhen die Attraktivität für solvente Käufer.